

~第145回 県内企業景況調査~
当研究所では、県内の景気動向を探るため四半期毎に県内企業景況調査を行っています。このほど、2026 年8月に実施した調査結果を以下のとおりまとめました。
ご多用のなかご回答頂きました皆様に厚くお礼申し上げます。
【調査要領】
1.調査目的:県内企業の業況と経営動向の把握および県内景況判断資料の作成
2.調査対象:県内主要企業365社(回答企業数218社、回答率60%)
3.調査方法:WEB と郵送を併用
4.調査期間:2026年7月23日~8月31日
5.調査対象期間:2026 年4~6月期 実 績(前年同期比)
2026 年7~9月期 実績見込み(前年同期比)
2026 年10~12月期 見 通 し(前年同期比)
6.調査事項
(1)業況判断 (2)売上高 (3)受注残高 (4)在庫水準
(5)操業度・稼働率 (6)雇用人員 (7)販売価格 (8)仕入価格
(9)採算(経常利益) (10)資金繰り (11)経営上の問題点
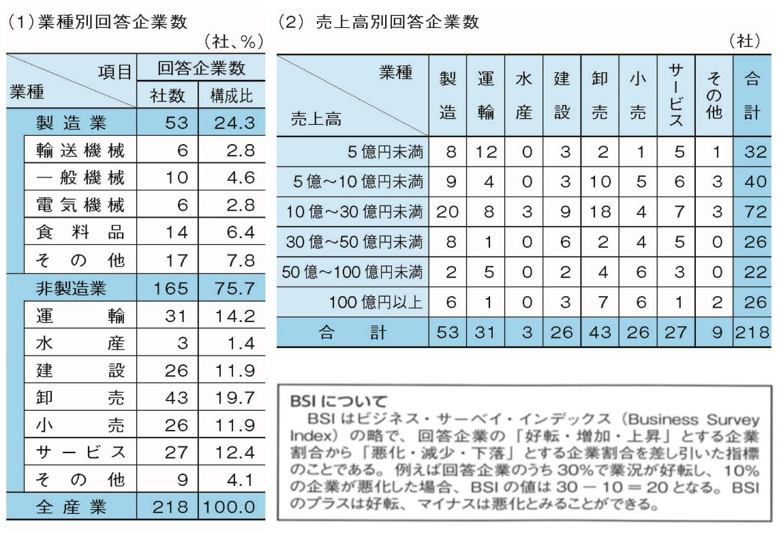
7.回答企業属性
概況
〇全産業の業況判断BSIは、企業の受注環境が比較的堅調に推移するなか、2026年4~6月期の△11から7~9月期は△5と持ち直した。もっとも、先行き10~12月期は、中東情勢など先行き不透明感が強まるなか、△7とやや悪化する見通し。県内企業の景況感は前回調査時に比べ持ち直しているものの、先行きについては慎重な見方が続く。業種別でみると、製造業は輸送機械や電気機械を中心に受注環境が堅調に推移する一方、原材料・エネルギー価格や人件費の上昇、中東情勢に伴う原材料の供給不安などから、先行きは慎重な見方が続く見通し。一方、非製造業は、運輸や卸売、小売、サービスなど幅広い業種で、人手不足や物価・燃料・物流費などのコスト上昇が収益を圧迫しており、厳しい状況が続く見通し。
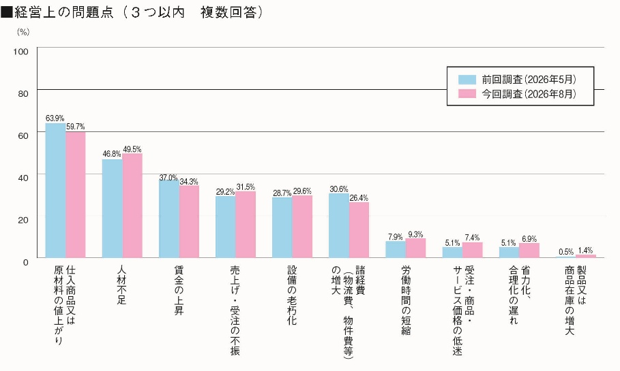
〇経営上の問題点(3つ以内の複数回答、全産業計)は、「仕入商品又は原材料価格の値上がり」が59.7%でトップとなったものの、前回調査(2026年5月)比4.2ポイント低下した。これに「人材不足」(49.5%)と「賃金の上昇」(34.3%)が続いている。「人材不足」は前回調査(46.8%)比2.7ポイント増加しており、慢性的な人手不足が引き続き企業経営上の課題となっている。
1.業況判断
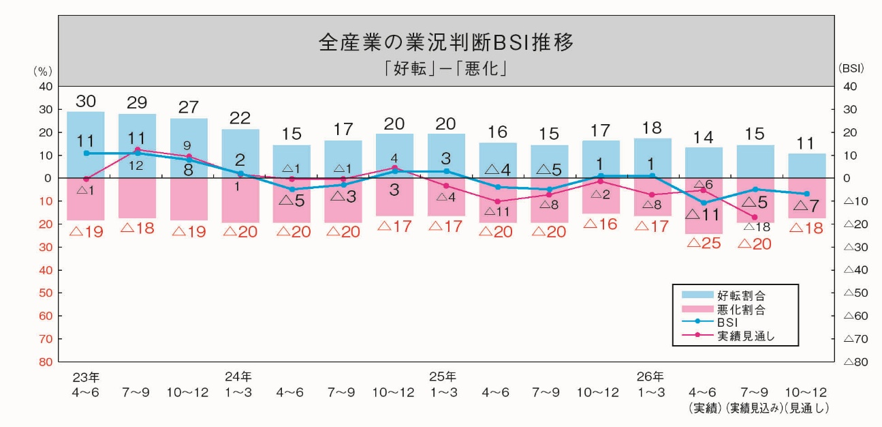
全産業の業況判断BSIをみると、企業の受注環境が比較的堅調に推移するなか、2026年4~6月期の△11から7~9月期は△5と持ち直す見込み。もっとも、先行き10~12月期は、中東情勢など先行き不透明感が強まるなか、△7とやや悪化する見通し。県内企業の景況感は前回調査時に比べ持ち直しているものの、先行きについては慎重な見方が続く。
(1)製造業
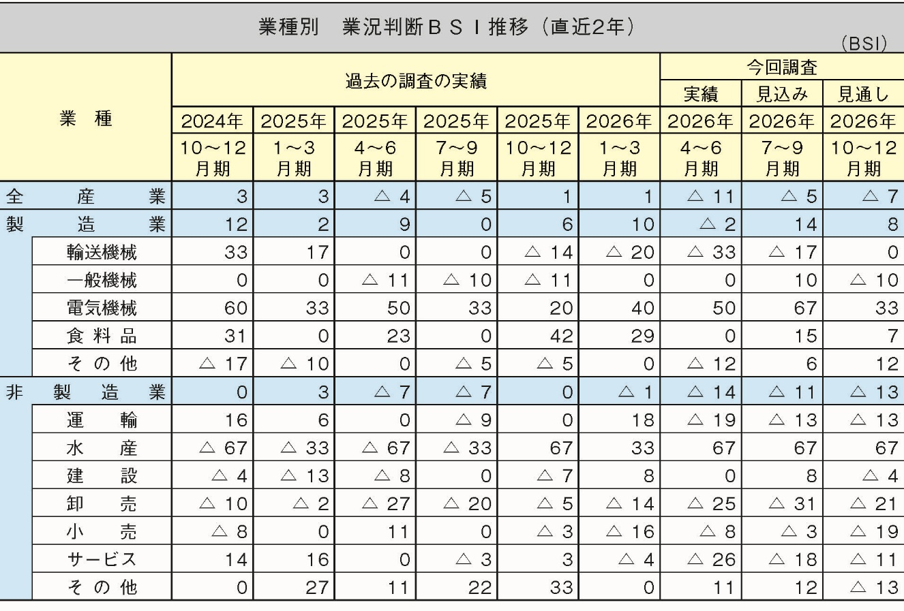
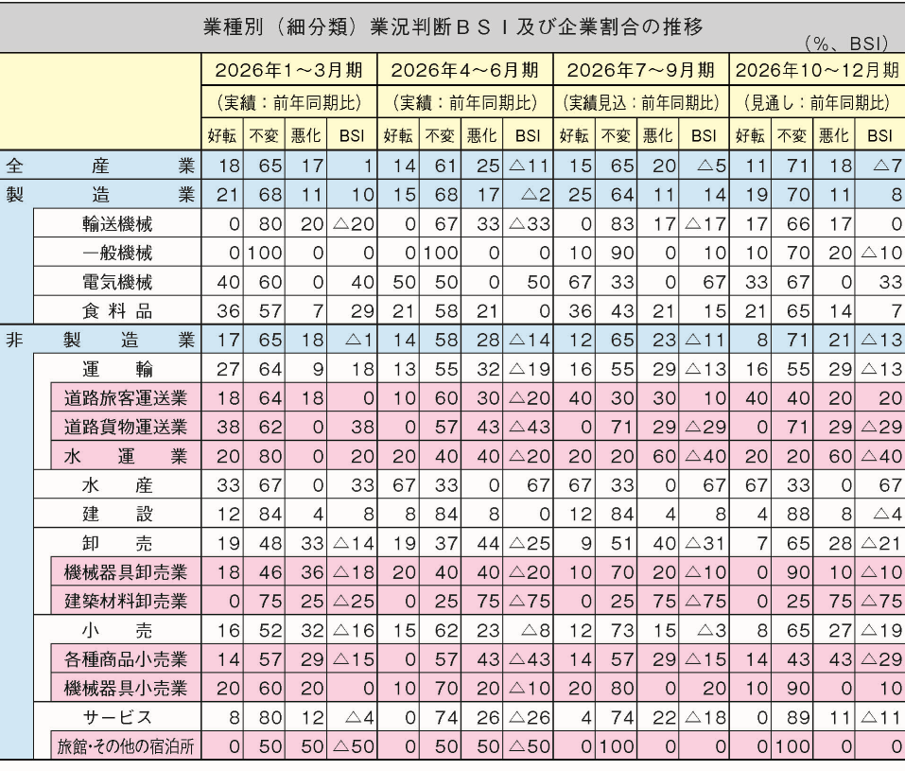
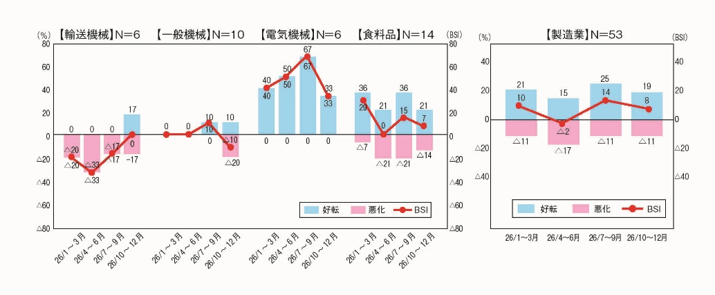
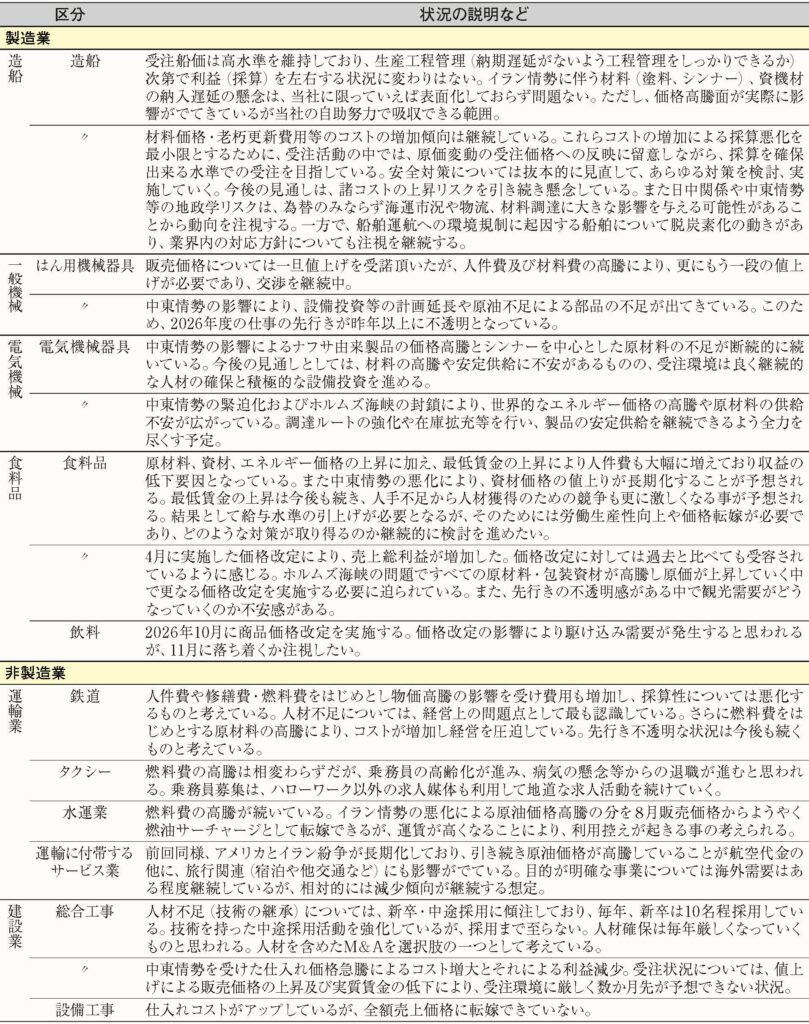
製造業の業況判断BSIは、26年4~6月期の△2から、足もと7~9月期はプラス14へ大幅に改善する見込み。また、先行き10~12月期もプラス8と、プラス圏内で推移する見通し。しかしながら、半導体関連を中心に受注環境が好調に推移する一方、原材料や資機材価格の上昇、人件費の増加や人材不足に加え、中東情勢など地政学リスクによる材料調達や物流への影響などから、先行きに対する懸念も続いている。
このうち一般機械のBSIは、人件費や材料費の高騰が続くなか、26年4~6月期の0から、受注環境の改善を背景に足もと7~9月期はプラス10へ上昇する見込み。もっとも、中東情勢による先行き不透明感などから、10~12月期は△10とマイナスに転じる見通し。一方、食料品は、原材料・包装資材・エネルギー価格や人件費の上昇が続くものの、価格改定による収益改善などから、26年4~6月期の0から7~9月期はプラス15へ改善する見込み。10~12月期もプラス7と、堅調に推移する見通し。
(2)非製造業
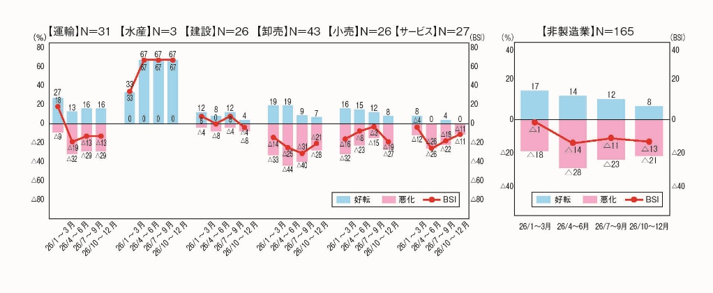
非製造業の業況判断BSIは、26年4~6月期の△14から、足もと7~9月期は△11へ改善するものの、先行き10~12月期は△13と再び低下する見通し。人手不足や人件費、燃料費、物流費などのコスト上昇が続くなか、厳しい収益環境が続く。
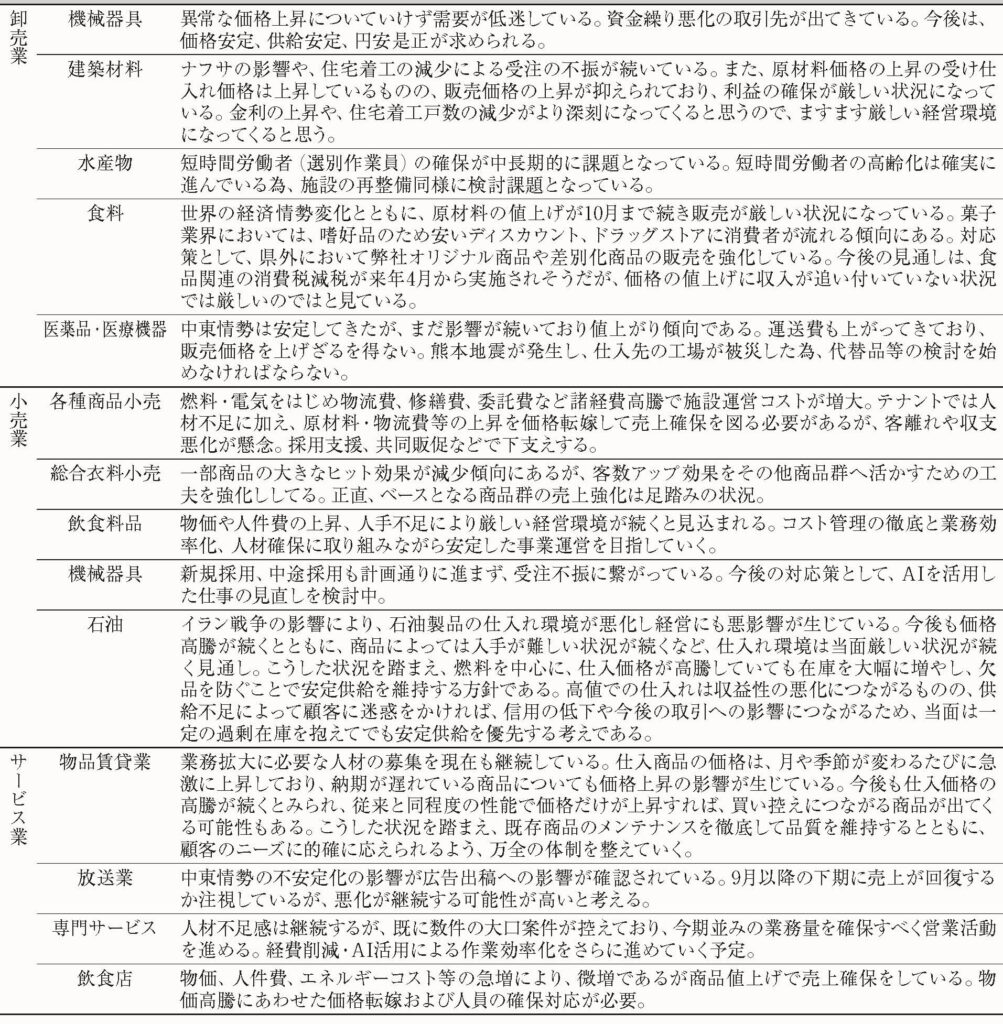
このうち、運輸は、中東情勢を背景とした燃料価格の上昇懸念などが影響し、26年4~6月期の△19から、足もと、先行きともに△13とマイナス圏が続く。サービスは、人手不足や仕入価格、人件費の上昇が続くものの、価格転嫁、業務効率化などへの取組みなどから、26年4~6月期△26、足もと7~9月期は△18、先行き10~12月期△11とマイナス圏ながら上昇傾向。
2.雇用人員、仕入・販売価格、採算
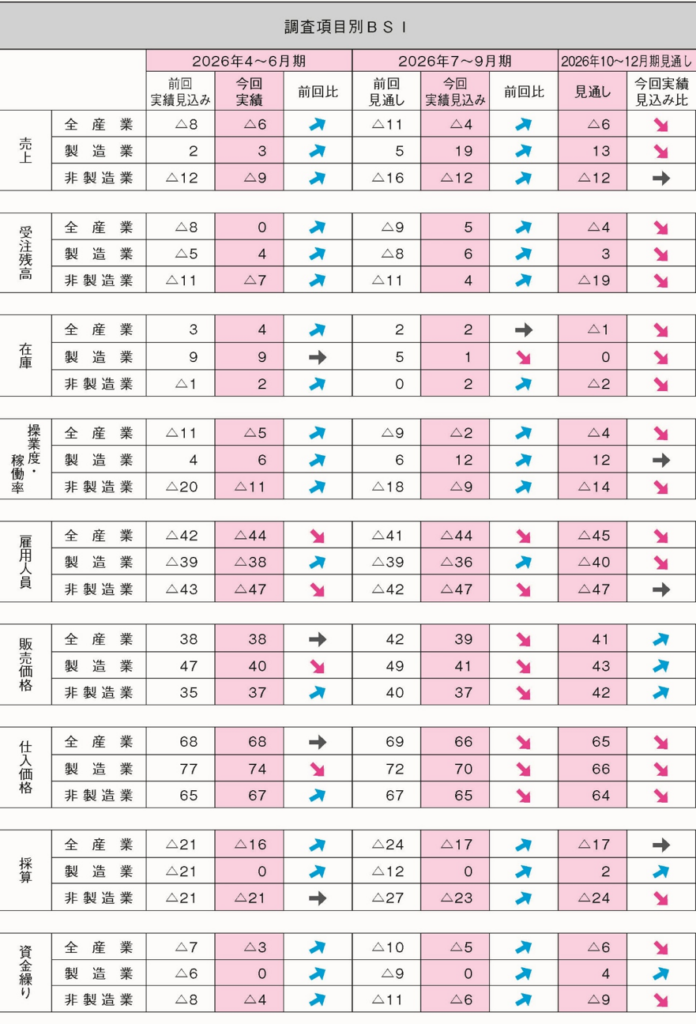
全産業の雇用人員のBSIをみると、26年4~6月期および足もと7~9月期△44、先行き10~12月期の見通しも△45と、大幅なマイナス(人員不足)が続く。
全産業の仕入価格のBSIは、資材・原材料費の高騰から、26年4~6月期のプラス68、足もと7~9月期はプラス66、先行き10~12月期プラス65と高水準で推移する見通し。一方、全産業の販売価格BSIは、26年4~6月期のプラス38から、足もと7~9月期はプラス39、先行き10~12月期もプラス41と上昇する見通し。仕入価格の高止まりが続くなか、コスト上昇分を販売価格へ転嫁する動きが進んでいるものの、その効果はなお限定的となっている。全産業の採算BSIは、26年4~6月期の△16から、足もと7~9月期は△17と横ばいとなる見込み。前回調査時の足もと見込み(△24)からは改善するものの、先行き10~12月期は△17と、依然厳しい収益環境が続く見通し。これを業種別にみると、製造業は、受注環境の堅調さや価格転嫁の進展などから、実績および足もと0と前回調査時の足もと見込み(△12)から改善し、先行きもプラス2と小幅に改善する見通し。一方、非製造業は、人手不足や人件費、燃料費、物流費などのコスト上昇が続くものの、価格転嫁や経費削減などの取り組みもあり、実績△21から足もと△23と、前回調査時の見込み(△27)からマイナス圏ではあるものの改善する見込み。先行き10~12月期は△24と厳しい収益環境が続く。
3.経営上の問題点
経営上の問題点(3つ以内の複数回答、全産業計)は、「仕入商品又は原材料価格の値上がり」が59.7%でトップ。これに「人材不足」(49.5%)と「賃金の上昇」(34.3%)が続く。うち、「人材不足」は前回調査比2.7ポイント増加した。一方、「仕入商品又は原材料価格の値上がり」は前回調査比4.2ポイント低下したものの、依然として約6割の企業が経営上の問題点として挙げている。
回答企業からは、「原材料・資材・エネルギー価格の上昇に加え、最低賃金の上昇による人件費の増加で、収益が低下している。」(食料品製造業)、「人件費や修繕費・燃料費をはじめとし物価高騰の影響を受け費用が増加している。」(運輸業)、「物価、人件費、エネルギーコスト等の急増に対し、値上げによる売上確保を進めている。」(サービス業)などのコメントが寄せられた。
(2026.9.24 永山 真)
